[트래블바이크뉴스=김채현 기자] 2025년 12월 국내·해외 여행 동향을 분석한 결과, 국내 여행은 코로나19 이전 수준을 회복하지 못한 채 침체 국면이 이어지는 반면, 해외여행은 비용 부담 확대에도 불구하고 점진적인 회복 흐름을 보이고 있는 것으로 나타났다.
이번 분석은 ‘월간 국내·해외 여행 동향 보고’를 토대로 한 것으로, 일부 데이터는 미국 하버드대학교가 운영하는 글로벌 연구 데이터 플랫폼 ‘Harvard Dataverse’에 공개돼 연구 재사용성과 검증 가능성을 높이고 있다.
국내 숙박여행, 경험률 정체… 여행 의지 전반적 약화
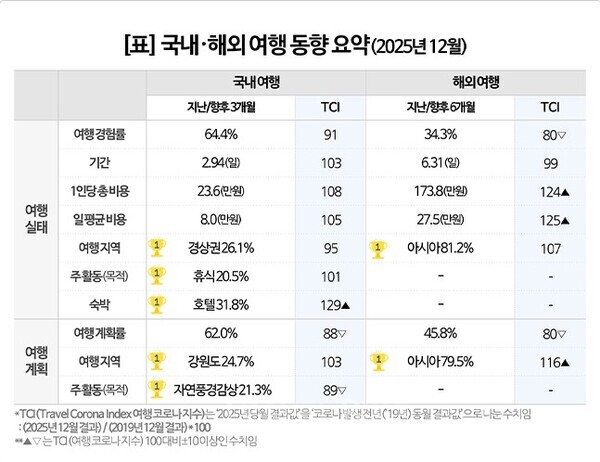
12월 국내 숙박여행 경험률은 64.4%로 전년 동월과 유사한 수준을 유지하며 뚜렷한 반등 없이 정체 상태를 이어갔다. 국내여행 평균 기간은 2.94일로 집계됐으며, 1인당 총 여행경비는 23만6천 원, 1일 기준 8만 원 수준으로 나타났다.
숙박 형태에서는 호텔 이용 비중이 31.8%로 여전히 가장 높았으며, 숙박 선택 시 ‘비용’ 요소의 중요성이 23.2%로 확대돼 가격 민감도가 한층 높아진 것으로 분석됐다.
코로나 이전인 2019년 12월과 비교하면 국내 숙박여행 경험률과 계획률의 TCI는 각각 91과 88로 회복세가 멈춘 상태다. 특히 국내 여행지 전반에 대한 관심도가 모두 TCI 90 미만에 머물며 여행 의지 자체가 위축된 모습이다. 제주도의 경우 관심도 TCI가 66으로 가장 낮아, 국내 대표 관광지에 대한 선호 약화가 두드러졌다.
향후 전망에서도 국내 숙박여행 계획률은 전년과 유사한 계절적 흐름을 보이지만, 전반적으로 낮은 수준을 유지해 단기간 내 회복은 쉽지 않을 것으로 예상됐다.
해외여행, 비용 부담 속 점진적 회복… 개별여행 선호 뚜렷
해외여행의 경우 12월 경험률은 34.3%로, 지난 1년간 31~36% 수준을 안정적으로 유지했다. 평균 여행 기간은 6.31일로 코로나 이전과 유사했으나, 1인당 총 여행경비는 173만8천 원, 1일 평균 27만5천 원으로 비용 부담이 크게 증가했다.
여행 지역은 아시아 비중이 81.2%로 압도적으로 높게 나타났으며, 단거리·중단거리 노선을 중심으로 한 여행 패턴이 지속되고 있다.
2019년 12월 대비 해외여행 경험률 TCI는 80으로 여전히 회복되지 않은 상태다. 특히 단체 패키지 여행은 TCI 78로 감소한 반면, 개별여행(TCI 111)과 에어텔·에어카텔 상품(TCI 112)은 오히려 증가해 여행 방식의 구조적 변화가 뚜렷하게 드러났다.
향후 해외여행 전망과 관련해 응답자의 40.8%는 여행비 지출을 ‘유지’하겠다고 답해 비용 증가에도 불구하고 추가 지출 여력은 제한적인 것으로 분석됐다. 해외여행 계획률은 45.8%로 소폭 상승했지만, 코로나 이전 대비 여전히 낮은 수준이며 여행지 선택은 아시아 중심 경향이 이어질 것으로 전망됐다.
여행 시장, ‘양극화·선택적 소비’ 구조 고착화
전문가들은 이번 조사 결과에 대해 “국내 여행은 비용 대비 만족도에 대한 기대치가 낮아지며 수요 회복이 지연되고 있는 반면, 해외여행은 비용 부담을 감수하더라도 ‘가치 있는 경험’을 중시하는 선택적 소비가 확산되고 있다”고 분석했다.
이어 “향후 관광정책과 상품 기획은 단순한 수요 회복을 넘어, 비용 대비 체감 가치와 여행 방식 변화에 대응하는 전략이 핵심 과제가 될 것”이라고 덧붙였다.